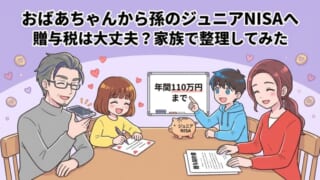
「孫のこどもNISAにお金を出したい」おばあちゃんの申し出、贈与税は大丈夫?
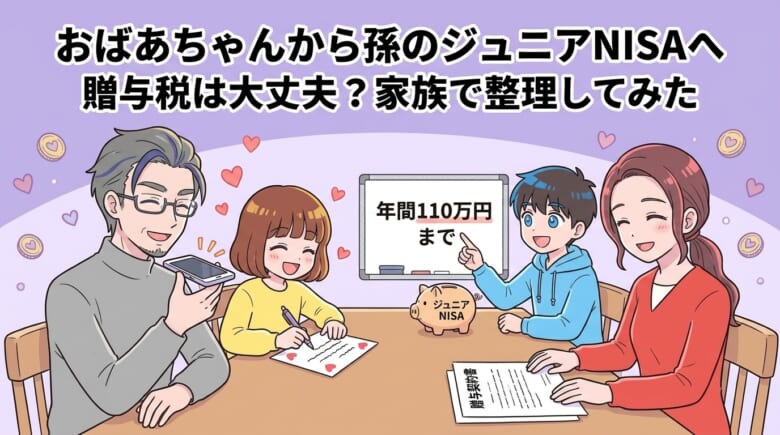
10月から、多くの金融機関で「こどもNISA」の口座開設の受付が始まりました。制度そのものは2027年1月にスタートする予定です。ニュースでは「孫への生前贈与にも使える」という見出しも見かけるようになりました。
そんな中、わが家にも1本の電話が。父方のおばあちゃんから「リコのこどもNISAに、毎年お金を出してあげたいんだけど」という相談です。ありがたい話ですが、「贈与税はかからないの?」「誰のお金になるの?」と、家族の頭にはいくつもの「?」が浮かびました。今日の家族リアル会議は、祖父母からのこどもNISA資金を家族で整理してみました。
目次
今日の家族リアル会議|「孫のこどもNISAにお金を出したい」おばあちゃんの申し出、贈与税は大丈夫?
まずはこどもNISAのおさらい
・対象は0〜17歳の子ども(口座は子ども名義)
・年間の投資枠は60万円(月5万円まで)、非課税で持てる上限は600万円
・買えるのは、つみたて投資枠と同じような長期・積立向けの投資信託で、個別の株は買えない
・原則18歳まで払い出しできないが、12歳以降は教育費などのためなら、子どもの同意を得て払い出しできる
・口座の手続きや運用の管理は、親権者などが代わりに行う
贈与税は「1年で110万円まで」なら基本かからない
気をつけたいポイント3つ
おばあちゃんの気持ちを、きちんとリコの財産として残すために、家族で次の3つを確認しました。
1. 毎年「あげる」「もらう」を確認する
贈与は、あげる人ともらう人の両方が「あげた」「もらった」とわかっている必要があります。毎年、日付と金額を書いた簡単な贈与契約書を作っておくと安心です。
2. 最初から「10年で600万円あげる」と約束しない
はじめから総額を決めて毎年分けて渡す約束をすると、まとめて贈与したとみなされるおそれがある、と注意を呼びかける専門家もいます。その年ごとに決めるのが無難です。
3. お金はリコのものになると理解しておく
こどもNISAに入れたお金は、リコの財産です。おばあちゃんや親が「やっぱり返して」とは言えません。
リコの気持ちは?
わが家の結論
今日のまとめ
こどもNISAの口座は子ども名義なので、祖父母や親が入れるお金は「子どもへの贈与」になります。贈与税は、もらう人1人あたり年110万円までなら基本的にかかりません。こどもNISAの年間枠60万円だけなら収まりますが、ほかの贈与と合計で考えることが大切です。
毎年きちんと「あげた・もらった」を残しておくこと、そしてそのお金は子ども自身の財産だと家族みんなで理解しておくこと。おばあちゃんの「孫の未来を応援したい」という気持ちを、いちばんいい形で届けられるように、家族で話し合いながら準備していきたいですね。
※税金の取り扱いは個別の状況によって異なります。具体的なケースは税務署や税理士などの専門家にご確認ください。