日銀利上げで住宅ローンはどうなった?「変動金利1%超え時代」って本当?
目次
日銀利上げで住宅ローンはどうなった?「変動金利1%超え時代」って本当?
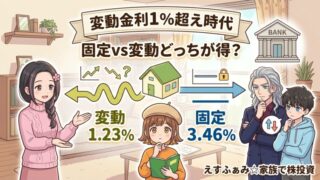
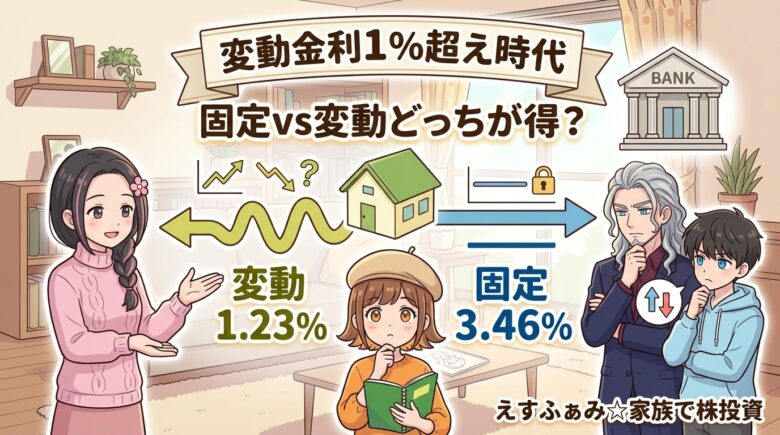
昨日話した日銀の利上げを受けて、メガバンク各行が9月の住宅ローン変動金利を引き上げた。三菱UFJ銀行と三井住友銀行は前月から0.25%引き上げ、楽天銀行も0.014%引き上げているという。2026年9月時点で変動金利は年1.23%、フラット35(固定金利)は年3.46%となっている。リコが「うちは賃貸だけど、これから家を買う友達が心配してた」と話題にした。
リコ
友達がこれから住宅ローンを組む予定なんだけど、「変動金利1%超え時代」ってニュースで見て不安がってた。実際どれくらい変わったの?
母
三菱UFJ銀行や三井住友銀行は、9月の変動金利を前月から0.25%引き上げたの。今は変動金利が年1.23%、フラット35のような固定金利は年3.46%になっているわ。
なぜ日銀の利上げが住宅ローンに直結するの?
住宅ローンの変動金利は、銀行が短期プライムレートをもとに設定していることが多く、この短期プライムレートは日銀の政策金利の影響を強く受ける。そのため、日銀が利上げをすると、時間差を置いて住宅ローンの変動金利にも反映されやすい。
ロキ兄
変動金利は一般的に半年ごとに見直される仕組みが多い。ただし、返済額そのものは5年間変わらないルールを採用している銀行が多くて、金利が上がっても急に返済額が跳ね上がるわけではないケースが一般的だよ。
固定金利との差はどうなった?
父
変動金利が年1.23%なのに対して、フラット35は年3.46%。この差は2%以上ある。変動の方が低いのは変わらないが、その差が縮まってきているのは事実だな。
固定と変動、どっちを選ぶべき?
リコ
友達には固定と変動、どっちがいいってアドバイスすればいいのかな?
母
一概には言えないの。変動金利は今後さらに上がるリスクがある代わりに、今の時点では固定より低い金利でスタートできる。固定金利は返済額が変わらない安心感がある代わりに、スタート時点の金利は高めになるわ。家計の余裕度やリスクの取り方によって、向き不向きが変わるのよ。
今後の見通しも押さえておきたい
父
日銀は経済・物価・金融情勢を見ながら、段階的な利上げを続ける方針を示している。今後も追加利上げが続けば、変動金利がさらに上がる可能性がある。これから借りる人は、その前提でシミュレーションしておくことが大切だ。
ロキ兄
昨日話した日銀の利上げペースの加速とも関わってくる話だね。今借りている人も、これから借りる人も、しばらくは日銀の動向をチェックしておく価値がありそうだよ。
今日のまとめ
日銀の利上げを受けて、メガバンク各行は9月の住宅ローン変動金利を引き上げ、変動金利は年1.23%、フラット35は年3.46%となった。変動金利は短期プライムレートを通じて日銀の政策金利の影響を受けやすく、今後も追加利上げが続けば上昇が続く可能性がある。固定と変動のどちらを選ぶかは、金利差だけでなく家計の余裕度やリスクの取り方まで含めて考えることが大切だ。
ロキ兄
※投資は自己責任でお願いします。