「赤字決算」でも慌てない!「一時的な損失」と「本業の稼ぐ力」の見分け方
昨日のニュース深掘りでは、ソフトバンクグループの中間決算が7680億円の赤字になった話を取り上げました。赤字の大きな理由のひとつは、データセンター計画に向けた発電設備の見直しによる、5972億円の損失でした。
ニュースで「赤字」「最終赤字」と聞くと、「この会社は危ないの?」と心配になりますよね。でも、赤字の中には「本業がうまくいっていない赤字」と、「その年だけの特別な理由による赤字」があります。今日の投資豆知識は、決算を見るときに知っておきたい「一時的な損失」と「本業の稼ぐ力」の見分け方を家族で学びました。
目次
今日の投資豆知識|「赤字決算」でも慌てない!「一時的な損失」と「本業の稼ぐ力」の見分け方
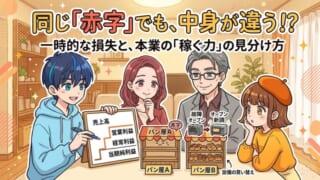
会社の「もうけ」は階段のように計算される
日本の多くの会社の決算書(損益計算書)では、もうけを次のような順番で計算します。
・売上高:パンを売って入ってきたお金の合計
・営業利益:売上から、材料費や人件費、お店の家賃などを引いた「本業のもうけ」
・経常利益:営業利益に、預金の利息や借入金の利息など、本業以外のふだんの損得を足し引きしたもの
・税引前の利益:そこに「特別利益」や「特別損失」など、その年だけの特別な損得を足し引きしたもの
・純利益(最終利益):税金を払ったあとに残る、最終的なもうけ
パン屋さんで考えてみよう
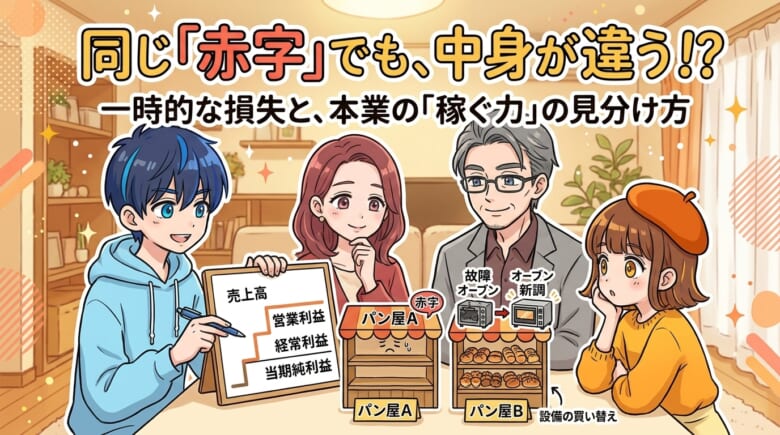
・Aパン屋:パンの売れ行きが落ちて、営業利益の段階で100万円の赤字
・Bパン屋:パンはよく売れて営業利益は200万円の黒字。でも、古いオーブンを入れかえるときに、使えなくなった設備の損失が300万円出て、最終的に100万円の赤字
「一時的」でも油断しすぎない
決算を見るときの3つのポイント
1. 「最終赤字」と聞いたら、営業利益(本業のもうけ)はどうだったかを確かめる
2. 赤字の理由が、その年だけの特別な損失なのか、本業の不調なのかを見分ける
3. 「特別な損失」が毎年のように続いていないかもチェックする
今日のまとめ
ニュースの「最終赤字」は、会社のもうけの最後の段階がマイナスになったという意味です。でも、その中身は「本業がうまくいっていない赤字」と、「その年だけの特別な損失による赤字」でまったく違います。決算を見るときは、営業利益のような本業のもうけと、赤字の理由を確かめることが大切です。
ただし、「一時的」と言われる損失が毎年続いていないかや、会社の体力がどれだけ減ったかにも注意が必要です。数字の見出しだけで判断せず、階段の一段ずつを確かめながら、落ち着いて決算と向き合っていきましょう。